
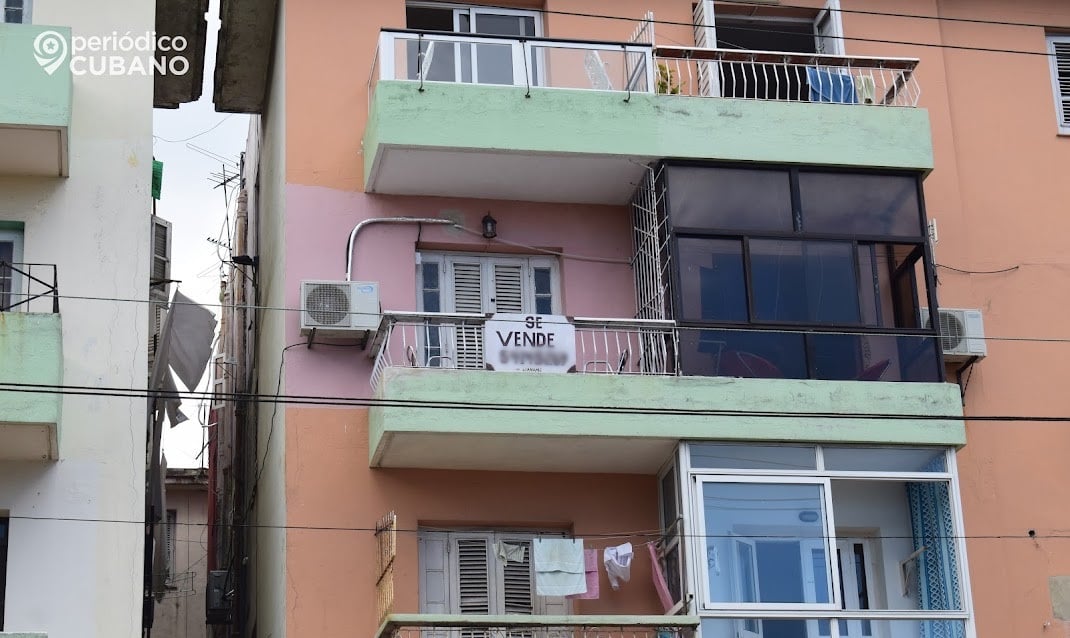
La compraventa de viviendas en Cuba estará sujeta a nuevas disposiciones legales a partir del 21 de octubre de 2026, cuando entre en vigor la Ley 187, aprobada por la Asamblea Nacional del Poder Popular.
La legislación, publicada este miércoles 14 de octubre en la Gaceta Oficial, modifica los procedimientos para transferir propiedades, establece mecanismos de pago sin efectivo y cambia los criterios utilizados para calcular determinados impuestos inmobiliarios.
El documento aparece en la edición ordinaria número 86 de la Gaceta Oficial, entre las páginas 2 y 46. Su aprobación ocurrió el pasado 30 de julio y sustituirá el marco jurídico establecido por la Ley General de la Vivienda de 1988.
Las modificaciones afectan a propietarios residentes en territorio nacional y a cubanos establecidos en el extranjero que mantienen inmuebles en la Isla. Estos últimos deberán considerar las nuevas exigencias cuando pretendan realizar operaciones patrimoniales.
Nuevos requisitos para vender una vivienda en Cuba

Una de las principales novedades aparece en los artículos 89 y 90, que regulan los contratos de compraventa entre personas naturales y entidades jurídicas, tanto cubanas como extranjeras, dentro de los supuestos autorizados.
Las operaciones deberán formalizarse mediante escritura pública ante un notario de la provincia donde se localiza la propiedad, con determinadas excepciones.
Aunque compradores y vendedores podrán negociar el precio, no estará permitido liquidar la operación con dinero en efectivo. En su lugar, deberán utilizar mecanismos reconocidos por la legislación bancaria u otras modalidades de pago distintas del efectivo.
La parte vendedora también tendrá que demostrar que el inmueble figura inscrito en el Registro Central de la Propiedad de Bienes Inmuebles. Asimismo, deberá acreditar que no mantiene deudas pendientes por su adquisición y que cumplió las obligaciones fiscales correspondientes.
Para los emigrados interesados en vender sin regresar al país, será necesario comprobar cómo se aplicarán estas disposiciones a los poderes de representación y demás trámites notariales.
La normativa contempla operaciones con extranjeros, pero esa posibilidad no implica una autorización general para adquirir cualquier inmueble sin restricciones.
Otro cambio permite que las personas naturales sean propietarias de hasta dos viviendas. Adicionalmente, podrán poseer una destinada al descanso o veraneo, siempre que esa clasificación aparezca expresamente en el título correspondiente.
Impuestos sobre viviendas: el valor catastral gana importancia

La reforma también introduce modificaciones tributarias. Los artículos 143 y 144, junto con los cambios incorporados a la Ley 113 del Sistema Tributario, otorgan mayor relevancia al valor catastral en el cálculo de las obligaciones fiscales.
En las compraventas, la base imponible será el precio declarado cuando resulte igual o superior al valor catastral. Para otras transmisiones se aplicarán los criterios específicos establecidos en la legislación.
Esta disposición obliga a revisar la valoración oficial de los inmuebles antes de venderlos, donarlos o efectuar operaciones similares.
Sin embargo, la reforma no establece automáticamente un incremento tributario para todos los propietarios. La cantidad exigible dependerá del tipo de operación, la valoración del inmueble y las normas fiscales aplicables.

